
Dự báo giá cổ phiếu Western Digital: Toshiba được cho là mở rộng sản xuất HDD; liệu WDC có thể phục hồi sau khi giảm xuống dưới 410 USD?
TradingKey - Theo giờ miền Đông ngày 7/10, Western Digital (WDC) chốt phiên giảm 1,37% xuống 405,42 USD, giảm khoảng 12,5% so với mức đỉnh trong phiên là 463,55 USD vào ngày 1/10.
Vào ngày 2/10, Nikkei Asia đưa tin Toshiba có kế hoạch đầu tư khoảng 60 tỷ Yên để mở rộng nhà máy tại Philippines, với mục tiêu tăng gần gấp đôi công suất sản xuất HDD nearline cho trung tâm dữ liệu trong năm tài chính 2027 kết thúc vào tháng 3/2028 so với năm tài chính 2025.
Vào ngày tin tức này được công bố, cổ phiếu WDC đã chốt phiên giảm 10,2% xuống 415,29 USD, có lúc chạm mức thấp nhất trong phiên là 396,57 USD, với khối lượng giao dịch đạt khoảng 24,77 triệu cổ phiếu.
Vào tháng 2/2025, Western Digital đã hoàn tất việc tách mảng kinh doanh bộ nhớ flash, trong đó SanDisk (SNDK) trở thành một công ty niêm yết độc lập, còn WDC sau đó tập trung vào mảng kinh doanh HDD. Kế hoạch mở rộng HDD nearline của Toshiba cạnh tranh trực tiếp với các sản phẩm lưu trữ trung tâm dữ liệu của Western Digital, dấy lên lo ngại trên thị trường về việc nguồn cung toàn ngành tăng lên và cạnh tranh giá cả trở nên gay gắt hơn.
Toshiba được cho là sẽ đầu tư 60 tỷ yên để mở rộng công suất ổ cứng HDD nearline
Theo báo cáo từ Nikkei Asia, Toshiba lên kế hoạch đầu tư khoảng 60 tỷ Yên để mở rộng nhà máy tại Philippines, nhằm mục tiêu tăng khoảng gấp đôi công suất HDD nearline tính theo dung lượng lưu trữ trong năm tài chính 2027 (kết thúc vào tháng 3/2028) so với năm tài chính 2025. Đây sẽ là khoản đầu tư lớn đầu tiên của Toshiba vào mảng kinh doanh HDD trong khoảng 5 năm qua.
Báo cáo lưu ý rằng Toshiba hướng tới việc nâng thị phần HDD toàn cầu tính theo dung lượng xuất hàng từ mức hơn 10% một chút lên 30% trong trung hạn. Mục tiêu này không phải là định hướng công suất cho năm tài chính 2027, và Toshiba cũng chưa chính thức xác nhận kế hoạch đầu tư. Tiến độ cuối cùng vẫn phụ thuộc vào việc sản xuất quy mô lớn các ổ cứng dung lượng cao, nguồn cung linh kiện, thẩm định từ khách hàng và việc đảm bảo các đơn hàng.
TD Cowen dự báo rằng ngay cả khi Toshiba hoàn thành việc mở rộng, thị phần HDD toàn cầu của hãng có thể chỉ tăng lên mức 15%–17%, bổ sung khoảng 75 EB nguồn cung, thấp hơn mức thâm hụt nguồn cung hiện tại của ngành là khoảng 300 EB. Hãng này dự kiến nhu cầu dung lượng lưu trữ HDD toàn cầu vẫn có thể tăng trưởng khoảng 30% trong cả năm 2027 và 2028; do đó, đợt mở rộng của Toshiba có thể không đủ để thay đổi cục diện cung - cầu căng thẳng của ngành trong ngắn hạn.
Tác động từ việc mở rộng công suất của Toshiba có thể xuất hiện vào khoảng năm 2028
Toshiba lên kế hoạch tăng gần gấp đôi công suất ổ cứng HDD nearline trong năm tài chính 2027 kết thúc vào tháng 3/2028. Do việc mở rộng công suất đòi hỏi phải lắp đặt thiết bị, cung ứng linh kiện, kiểm định sản phẩm và đẩy mạnh sản xuất, các nhà phân tích dự báo tác động rõ rệt đến nguồn cung và giá cả toàn ngành có thể bắt đầu từ khoảng năm 2028. Seagate và Western Digital đã chốt một phần sản lượng giao hàng và giá bán thông qua các thỏa thuận dài hạn, do đó cục diện thị trường trong ngắn hạn dự kiến sẽ không thay đổi nhanh chóng.
Các trung tâm dữ liệu AI tiếp tục mở rộng dung lượng lưu trữ. Sự gia tăng liên tục của các tập dữ liệu huấn luyện, tệp mô hình, điểm kiểm tra (checkpoint) và nhật ký thực thi đang thúc đẩy các nhà cung cấp dịch vụ đám mây tăng cường triển khai các giải pháp lưu trữ dung lượng lớn. Trong các kịch bản như dữ liệu lạnh, sao lưu và lưu trữ tài liệu, ổ cứng HDD nearline thường mang lại chi phí trên mỗi đơn vị dung lượng thấp hơn so với SSD doanh nghiệp, và nhu cầu tiếp tục được duy trì nhờ sự tăng trưởng dữ liệu.
Western Digital đã báo cáo doanh thu quý 4 năm tài chính 2026 đạt 3,75 tỷ USD, tăng 44% so với cùng kỳ năm trước. Biên lợi nhuận gộp GAAP tăng lên 54,1%, và biên lợi nhuận hoạt động tăng lên 41,7%; biên lợi nhuận gộp và biên lợi nhuận hoạt động phi GAAP lần lượt đạt 54,4% và 44,2%. Công ty dự kiến doanh thu quý 1 năm tài chính 2027 đạt từ 4,0 tỷ USD đến 4,2 tỷ USD và lợi nhuận trên mỗi cổ phiếu phi GAAP đạt từ 3,85 USD đến 4,15 USD.
Tác động cuối cùng từ việc mở rộng công suất của Toshiba đối với WDC vẫn phụ thuộc vào tốc độ của nguồn cung mới so với tăng trưởng nhu cầu. Nếu nhu cầu từ các trung tâm dữ liệu AI đủ để hấp thụ công suất mới, giá HDD và biên lợi nhuận của các nhà cung cấp có thể duy trì ổn định; tuy nhiên, nếu Toshiba hoàn tất thành công việc kiểm định sản phẩm dung lượng cao và mở rộng đơn hàng từ các nhà cung cấp dịch vụ đám mây, thị phần, quyền định giá và biên lợi nhuận của WDC sẽ phải chịu áp lực.
Phân tích kỹ thuật WDC: 397 USD trở thành ngưỡng hỗ trợ ngắn hạn quan trọng
Xét theo góc độ giao dịch sóng trung hạn, dựa trên đà biến động từ mức thấp nhất trong ngày là 249,06 USD vào ngày 30/3 đến mức cao nhất trong ngày là 799,87 USD vào ngày 18/6, các mức thoái lùi Fibonacci 0,500, 0,618 và 0,786 lần lượt vào khoảng 524,47 USD, 459,47 USD và 366,93 USD. WDC vẫn nằm dưới mức thoái lùi 0,618, cho thấy xu hướng trung hạn của cổ phiếu này vẫn chưa mạnh lên đáng kể.
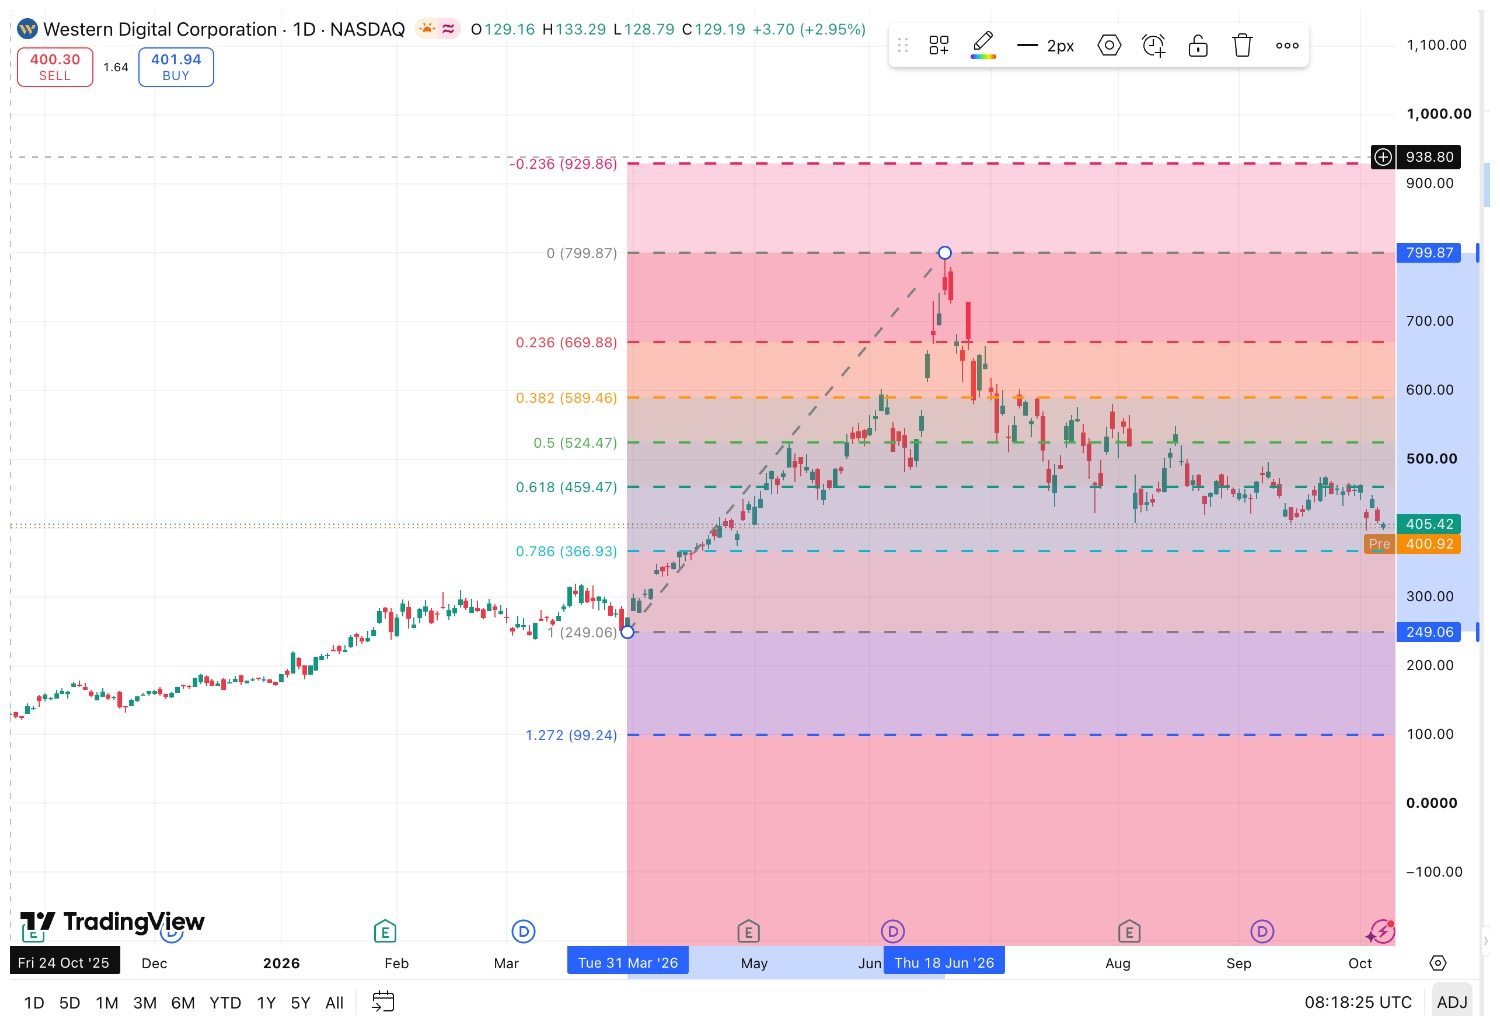
[Nguồn: TradingView]
Xét theo góc độ giao dịch sóng ngắn hạn, dựa trên đà biến động từ mức cao nhất trong ngày là 463,55 USD vào ngày 1/10 đến mức thấp nhất trong ngày là 396,57 USD vào ngày 2/10, các mức phục hồi 0,236, 0,382, 0,500, 0,618 và 0,786 lần lượt ở khoảng 412,38 USD, 422,16 USD, 430,06 USD, 437,96 USD và 449,22 USD.
Ở chiều hướng tăng, trước tiên WDC cần tạo nền tảng vững chắc tại vùng 410–413 USD, sau đó sự chú ý có thể chuyển sang mức 422 USD và 430 USD. Nếu bứt phá tiếp lên trên vùng 438–449 USD, vùng kháng cự quan trọng tiếp theo nằm ở khoảng 459–464 USD. Khi đã giữ vững trên vùng này, các mục tiêu tiếp theo cần theo dõi là 495–500 USD và 524–525 USD.
Ở chiều hướng giảm, vùng 396,57–397,19 USD tạo thành vùng hỗ trợ ngắn hạn. Nếu giá đóng cửa theo ngày phá vỡ xuống dưới vùng này, phạm vi quan sát mô hình tiếp theo sẽ là 378–380 USD, trong đó 378,35 USD tương ứng với mức mở rộng giảm giá ngắn hạn 1,272. Nếu đà suy yếu tiếp diễn, vùng hỗ trợ trung hạn nằm ở mức 366–367 USD.
Nhìn chung, khu vực quanh 397 USD sẽ quyết định cấu trúc ngắn hạn, trong khi vùng 459–464 USD là vùng then chốt để xu hướng trung hạn mạnh lên. Việc giữ vững trên 397 USD và lấy lại mốc 422 USD sẽ ủng hộ khả năng đà phục hồi tiếp diễn; việc phá vỡ xuống dưới 397 USD sẽ cần lưu ý lần lượt đến các vùng 378–380 USD và 366–367 USD.
Bài viết đề xuất


