


Đồng euro nhích lên khi Fed giữ nguyên lãi suất một ngày trước ECB
- EUR/USD nhích lên sau khi Fed giữ nguyên lãi suất nhưng vẫn ở dưới mức đỉnh ngay trên 1,1150.
- Lãi suất của Fed vẫn cao hơn 1,25-1,50 điểm so với lãi suất tiền gửi 2,50% của ECB.
- ECB sẽ quyết định vào thứ Năm, với kỳ vọng cũng sẽ giữ nguyên trước tháng 12.
Sau khi Fed giữ nguyên lãi suất, quyết định vào thứ Năm của Ngân hàng Trung ương châu Âu (ECB) là cơ hội cuối cùng trong tuần để thay đổi khoảng cách lãi suất của EUR/USD, và một quyết định giữ nguyên cũng đang được kỳ vọng. Cặp tiền này đã tăng sau tuyên bố và lấy lại một phần mức giảm từ đỉnh phiên ngay trên 1,1150. Cặp tiền đang giao dịch dưới mức đỉnh đó, ở nửa trên của phạm vi ngày thứ Tư.
ECB đã quyết định vào ngày 10 tháng 9 nâng lãi suất tiền gửi lên 2,50%, lần tăng thứ hai trong năm nay. Đợt tăng này có hiệu lực từ ngày 16 tháng 9, ngày Fed đưa lãi suất lên 3,75%-4,00%. Cả hai đều không thay đổi kể từ đó, vì vậy lãi suất của Fed vẫn cao hơn 1,25-1,50 điểm so với ECB, là khoảng cách mà EUR/USD đã giao dịch dựa trên kể từ giữa tháng 9.
Phần lớn các nhà kinh tế kỳ vọng ECB sẽ giữ nguyên vào thứ Năm và tăng vào tháng 12, tháng mà các nhà giao dịch trước quyết định đã định giá khả năng Fed tăng lãi suất khoảng 80%. Nếu cả hai cùng tăng 0,25 điểm phần trăm, khoảng cách mà EUR/USD giao dịch dựa trên sẽ kết thúc năm đúng bằng mức đã duy trì kể từ ngày 16 tháng 9.
Trên lịch kinh tế
Chỉ số giá Chi tiêu Tiêu dùng Cá nhân (PCE) tháng 9 và Tổng sản phẩm quốc nội (GDP) quý 3 của Mỹ sẽ được công bố vào 12:30 GMT thứ Năm. Cuộc họp báo của Chủ tịch ECB Lagarde diễn ra sau quyết định của ECB lúc 13:15 GMT vào 13:45 GMT. Ước tính sơ bộ đầu tiên về GDP quý 3 của khu vực đồng euro sẽ được công bố lúc 10:00 GMT vào thứ Sáu, vì vậy cả hai phía của khoảng cách EUR/USD đều sẽ công bố dữ liệu tăng trưởng trước cuối tuần.
Chủ tịch Fed Warsh sẽ trả lời câu hỏi vào lúc 18:30 GMT thứ Tư, là phát biểu cuối cùng về lãi suất Mỹ trước khi ECB quyết định. Ông nói vào ngày 16 tháng 10 rằng lạm phát nóng hơn không làm thay đổi quan điểm của ông về nền kinh tế, và bất kỳ điều gì ông bổ sung về tháng 12 đều sẽ tác động đến EUR/USD thông qua phía Mỹ của khoảng cách này.
Trên biểu đồ
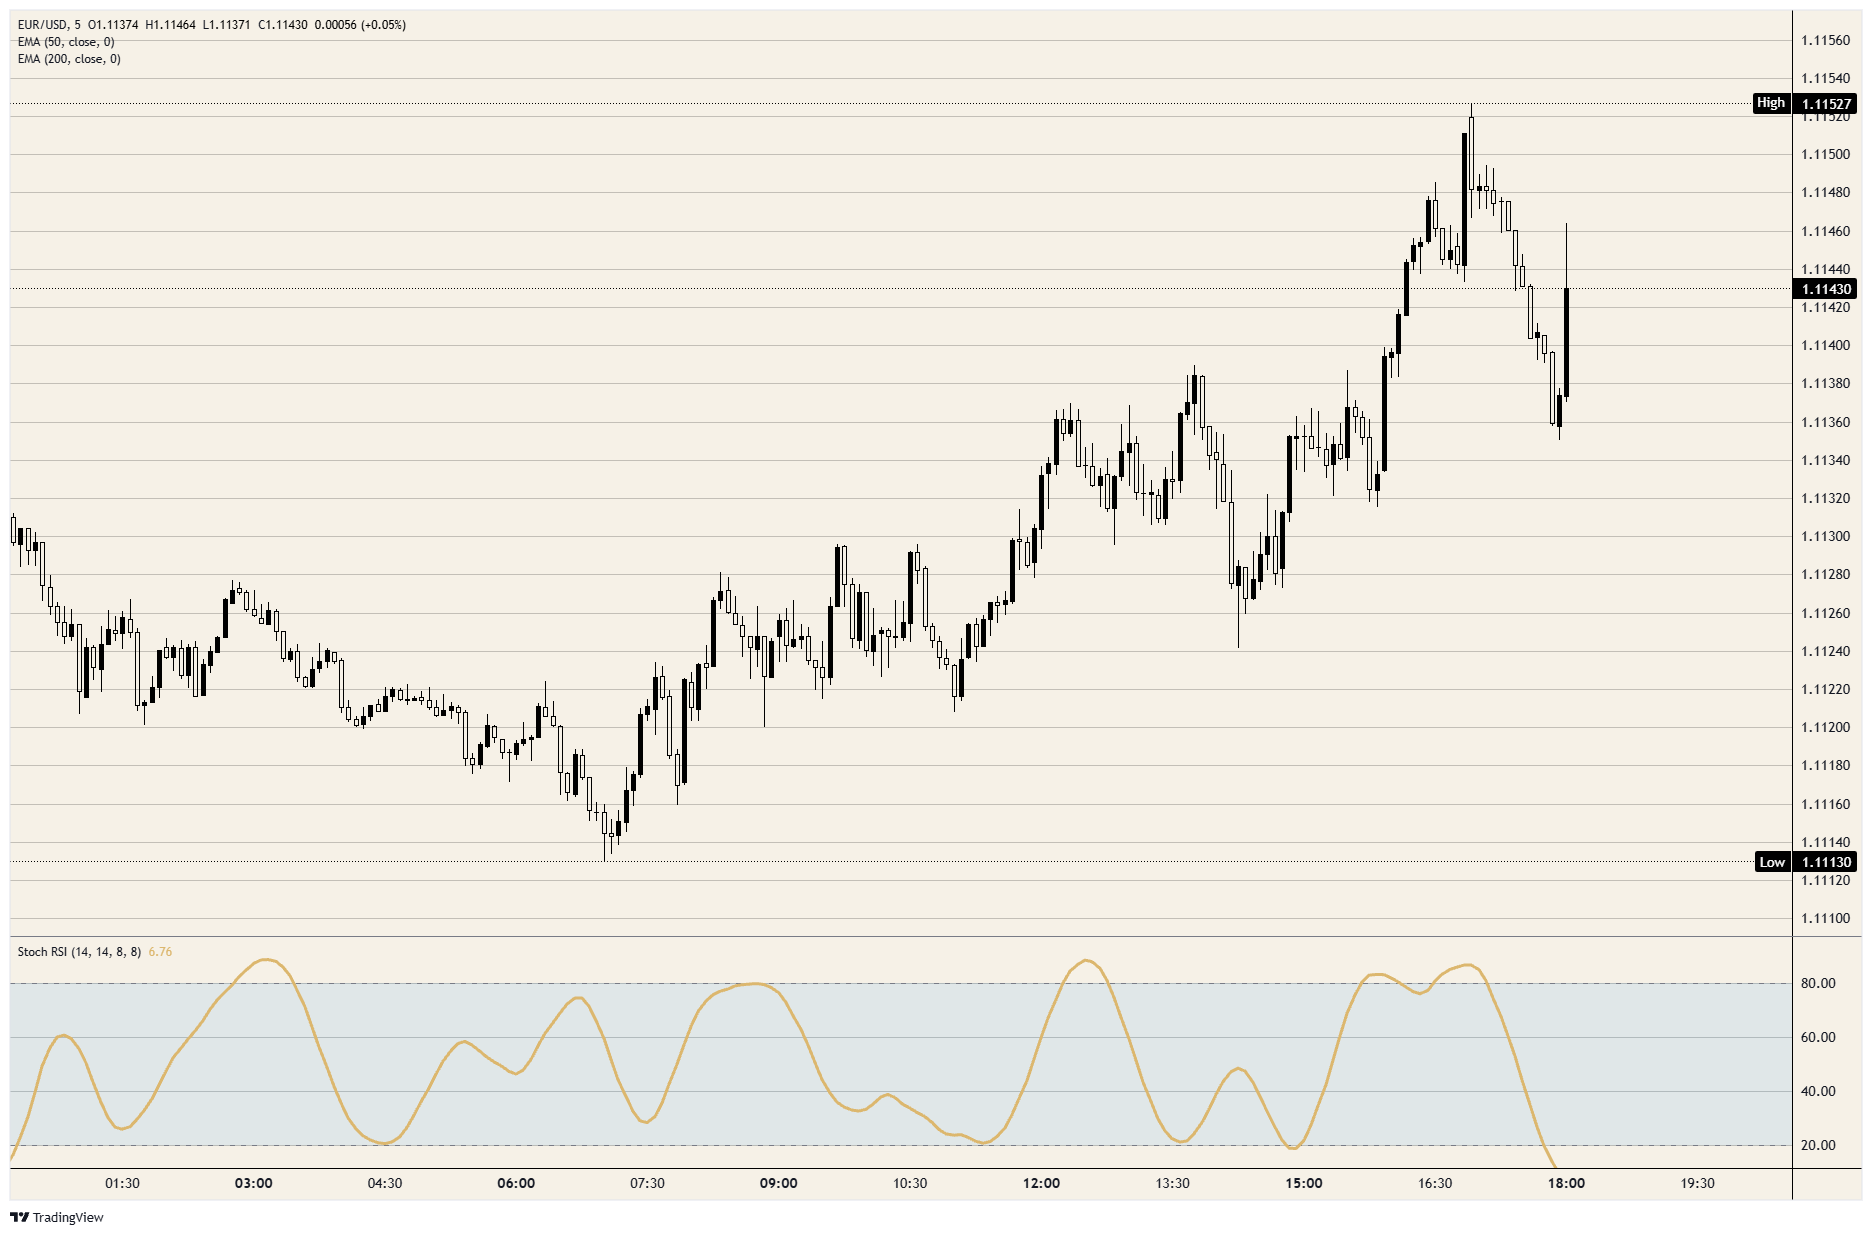
EUR/USD đã tăng từ mức thấp trong phiên ngay trên 1,1100, đạt được sau một đợt giảm từ mức mở cửa ngày, và đã trả lại gần một nửa mức tăng đó trong các cây nến trước tuyên bố. Cây nến của quyết định đã xuất hiện trên đà tăng trong ngày vốn đã ở trạng thái quá bán.
Biểu đồ 5 phút của EUR/USD
Câu hỏi thường gặp về Fed
Chính sách tiền tệ tại Hoa Kỳ được định hình bởi Cục Dự trữ Liên bang (Fed). Fed có hai nhiệm vụ: đạt được sự ổn định giá cả và thúc đẩy việc làm đầy đủ. Công cụ chính của Fed để đạt được các mục tiêu này là điều chỉnh lãi suất. Khi giá cả tăng quá nhanh và lạm phát cao hơn mục tiêu 2% của Fed, Fed sẽ tăng lãi suất, làm tăng chi phí đi vay trên toàn bộ nền kinh tế. Điều này dẫn đến đồng Đô la Mỹ (USD) mạnh hơn vì khiến Hoa Kỳ trở thành nơi hấp dẫn hơn đối với các nhà đầu tư quốc tế gửi tiền của họ. Khi lạm phát giảm xuống dưới 2% hoặc Tỷ lệ thất nghiệp quá cao, Fed có thể hạ lãi suất để khuyến khích đi vay, điều này gây áp lực lên Đồng bạc xanh.
Cục Dự trữ Liên bang (Fed) tổ chức tám cuộc họp chính sách mỗi năm, trong đó Ủy ban Thị trường Mở Liên bang (FOMC) đánh giá các điều kiện kinh tế và đưa ra các quyết định về chính sách tiền tệ. FOMC có sự tham dự của mười hai quan chức Fed – bảy thành viên của Hội đồng Thống đốc, Thống đốc Ngân hàng Dự trữ Liên bang New York và bốn trong số mười một Thống đốc Ngân hàng Dự trữ khu vực còn lại, những người phục vụ nhiệm kỳ một năm theo chế độ luân phiên.
Trong những tình huống cực đoan, Cục Dự trữ Liên bang có thể dùng đến một chính sách có tên là Nới lỏng định lượng (QE). QE là quá trình mà Fed tăng đáng kể dòng tín dụng trong một hệ thống tài chính bị kẹt. Đây là một biện pháp chính sách không theo tiêu chuẩn được sử dụng trong các cuộc khủng hoảng hoặc khi lạm phát cực kỳ thấp. Đây là vũ khí được Fed lựa chọn trong cuộc Đại khủng hoảng tài chính năm 2008. Điều này liên quan đến việc Fed in thêm Đô la và sử dụng chúng để mua trái phiếu cấp cao từ các tổ chức tài chính. QE thường làm suy yếu Đồng đô la Mỹ.
Thắt chặt định lượng (QT) là quá trình ngược lại của Nới lỏng định lượng (QE), theo đó Cục Dự trữ Liên bang ngừng mua trái phiếu từ các tổ chức tài chính và không tái đầu tư số tiền gốc từ các trái phiếu mà họ nắm giữ đến hạn để mua trái phiếu mới. Thông thường, điều này có lợi cho giá trị của đồng đô la Mỹ.
Bài viết đề xuất


