
AT&T Inc (T) cổ phiếu đã mở giảm 4.57% vào ngày 23 thg 10: Các yếu tố chính được tiết lộ
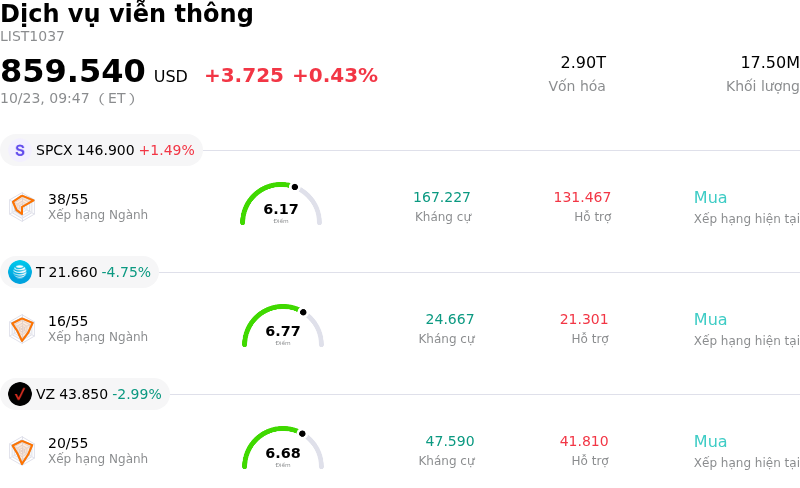
AT&T Inc (T) đã mở giảm 4.57%. Lĩnh vực Dịch vụ viễn thông tăng 0.43%. Công ty có hiệu suất kém hơn toàn ngành. 3 cổ phiếu hàng đầu giao dịch với khối lượng lớn nhất trong lĩnh vực: SpaceX (SPCX) tăng 1.77%; AT&T Inc (T) giảm 4.57%; Verizon Communications Inc (VZ) giảm 2.78%.
Điều gì đang tác động đến giá cổ phiếu giảm của AT&T Inc (T) hôm nay?
AT&T chịu áp lực giảm giá sau khi công bố báo cáo tài chính quý 3, khi các nhà đầu tư trên thị trường cân nhắc giữa kết quả hoạt động kinh doanh nổi bật vượt kỳ vọng với gánh nặng bảng cân đối kế toán ẩn đằng sau. Gã khổng lồ viễn thông này đã vượt dự báo chung của các chuyên gia về cả doanh thu và lợi nhuận trên mỗi cổ phiếu (EPS) đã điều chỉnh, nhờ đà tăng trưởng thuê bao trong mảng kết nối nâng cao, bao gồm số lượng thuê bao băng rộng bổ sung đạt kỷ lục ở cả dịch vụ cáp quang và không dây cố định. Ban lãnh đạo công ty nâng cao hơn nữa tâm lý thị trường bằng cách nâng dự báo lợi nhuận đã điều chỉnh cho cả năm và duy trì mục tiêu tạo ra dòng tiền tự do dồi dào cùng với việc hoàn trả vốn cho cổ đông. Tuy nhiên, thị trường chung đã phớt lờ các con số kết quả kinh doanh tích cực này để tập trung vào sự sụt giảm mạnh lợi nhuận theo chuẩn mực GAAP và mức độ đòn bẩy trên bảng cân đối kế toán.
Yếu tố chính kéo giá cổ phiếu đi xuống là đòn giáng mạnh vào khả năng sinh lời theo chuẩn GAAP do khoản chi phí suy giảm giá trị phi tiền mặt khổng lồ liên quan đến hoạt động kinh doanh không dây tại Mexico đang được giữ để bán, cùng với chi phí trợ cấp thôi việc cho nhân viên. Ngoài ra, các nhà đầu tư phản ứng tiêu cực trước sự gia tăng nợ ròng so với quý trước sau khi hoàn tất thương vụ mua lại các tài sản băng tần từ EchoStar. Mức tăng đòn bẩy này đã kéo dài thời gian dự kiến của ban lãnh đạo để đưa tỷ lệ nợ về mức mục tiêu sang tận năm 2029. Trong môi trường lãi suất cao, gánh nặng nợ dai dẳng và tiến trình giảm đòn bẩy bị chậm trễ là rào cản chính đối với các nhà đầu tư tổ chức nhạy cảm với rủi ro.
Biến động của ngành và sự cạnh tranh gay gắt cũng góp phần tạo ra áp lực bán. Các nhà giao dịch bày tỏ sự lo ngại ngày càng tăng về chi phí thu hút khách hàng ở mức cao cùng các chính sách giá khuyến mại cần thiết để giữ chân thuê bao di động trong bối cảnh cạnh tranh khốc liệt trong ngành. Những lo ngại về nguy cơ gián đoạn lâu dài từ các mạng vệ tinh kết nối trực tiếp với di động càng làm giảm hệ số định giá của cổ phiếu. Do đó, mặc dù có dòng tiền tự do mạnh mẽ và tỷ suất cổ tức cao, thị trường vẫn ưu tiên chú ý đến các hạn chế trên bảng cân đối kế toán và áp lực lên biên lợi nhuận hơn là kết quả lợi nhuận vượt kỳ vọng trong ngắn hạn, từ đó kích hoạt đà giảm của giá cổ phiếu.
Phân tích kỹ thuật của AT&T Inc (T)
Về mặt kỹ thuật, AT&T Inc (T) có MACD (12,26,9) đạt -0.240, phát ra tín hiệu bán. RSI ở mức 35.672 cho thấy thị trường đang ở trạng thái trung lập, còn Williams %R tại 93.251 phản ánh trạng thái quá bán. Vui lòng theo dõi sát sao.
Độ phủ truyền thông của AT&T Inc (T)
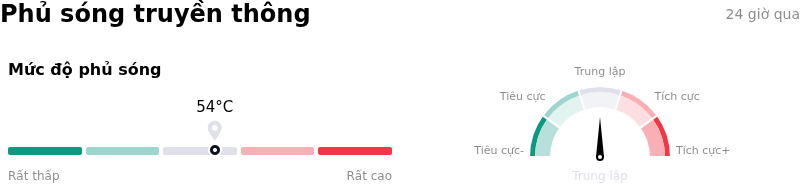
Về mặt phủ sóng truyền thông, AT&T Inc (T) có điểm số phủ sóng là 54, cho thấy độ quan tâm truyền thông trung bình. Chỉ số tâm lý thị trường hiện tại đang ở trong vùng trung lập.
Phân tích Cơ bản của AT&T Inc (T)
AT&T Inc (T) thuộc ngành Dịch vụ viễn thông. Doanh thu thường niên mới nhất đạt $125.65B, xếp hạng 2 trong ngành. Lợi nhuận ròng đạt $21.89B, xếp hạng 1 trong ngành. Hồ sơ Công ty
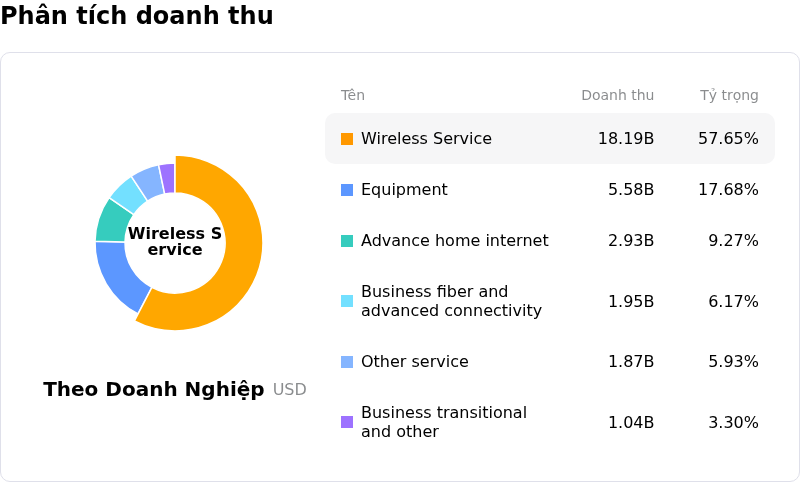
Trong tháng vừa qua, nhiều nhà phân tích đánh giá công ty là mua. Giá mục tiêu trung bình là $28.50, cao nhất là $36.00 và thấp nhất là $20.00.
Thêm thông tin về AT&T Inc (T)
Các rủi ro riêng của công ty:
- Tăng trưởng thuê bao di động kém kỳ vọng và tỷ lệ rời bỏ gia tăng: AT&T ghi nhận số lượng thuê bao di động trả sau tăng ròng trong quý 3/2026 đạt 379.000, thấp hơn ước tính đồng thuận là khoảng 387.000 và chậm lại so với mức 432.000 trong quý 2. Đồng thời, tỷ lệ rời bỏ của thuê bao di động trả sau tăng lên 0,92% từ mức 0,86% ở quý trước, cho thấy các chính sách giảm giá khuyến mại đang bào mòn khả năng sinh lời mà không ngăn chặn hiệu quả việc khách hàng hủy dịch vụ.
- Gánh nặng nợ gia tăng và tiến trình giảm đòn bẩy bị chậm trễ: Nợ ròng đã tăng lên 149,8 tỷ USD, chủ yếu do nghĩa vụ nợ 23 tỷ USD liên quan đến việc mua lại giấy phép băng tần từ EchoStar. Bảng cân đối kế toán phình to này làm tăng chi phí tài trợ vốn và gây khó khăn cho lộ trình giảm nợ của AT&T về mức tỷ lệ đòn bẩy ròng mục tiêu 2,5x vào năm 2029.
- Lợi nhuận GAAP giảm mạnh do suy giảm giá trị tài sản: Thu nhập trên mỗi cổ phiếu theo GAAP trong quý 3 đã giảm xuống 0,12 USD, thấp hơn ước tính đồng thuận của Wall Street là 0,62 USD tới hơn 80%. Lợi nhuận tổng thể bị ảnh hưởng nặng nề bởi các khoản hạch toán giảm giá trị phi tiền mặt lớn liên quan đến việc bán đơn vị vận hành tại Mexico cũng như chi phí thôi việc của nhân viên.
- Cạnh tranh mới nổi từ mạng vệ tinh kết nối trực tiếp đến điện thoại: Cổ phiếu này tiếp tục chịu ảnh hưởng bởi sự không chắc chắn về cạnh tranh bắt nguồn từ việc SpaceX mua lại băng tần thấp 800 MHz trên toàn quốc trị giá 8 tỷ USD cho Starlink Mobile. Mối đe dọa kết nối trực tiếp tới thiết bị này — cùng với các đợt hạ xếp hạng gần đây của các nhà phân tích như việc Bernstein chuyển sang Tương đương thị trường (Market Perform) — đe dọa lợi thế vùng phủ sóng nông thôn và năng lực định giá thuê bao dài hạn của các nhà mạng truyền thống.
Bài viết đề xuất


