

Dự báo giá cổ phiếu Intel: Thử thách mốc 50 USD sau mức giảm kỷ lục 45% trong tháng và giảm thêm 8%
TradingKey - Cổ phiếu Intel (INTC) tiếp tục đợt điều chỉnh giảm mạnh. Trong phiên giao dịch cuối cùng của tháng 10, cổ phiếu này đã lao dốc 29%, ghi nhận mức giảm trong một ngày tệ nhất kể từ những năm 1970; tính chung cả tháng, cổ phiếu đã giảm lũy kế 45%, trở thành mức giảm theo tháng lớn nhất trong lịch sử công ty. Bước sang tháng 11, áp lực bán vẫn chưa có dấu hiệu hạ nhiệt khi cổ phiếu giảm thêm 8% ngay trong phiên giao dịch đầu tiên, cho thấy niềm tin của nhà đầu tư vào kết quả ngắn hạn và triển vọng phục hồi của công ty vẫn chưa thể hồi phục.
Tác nhân trực tiếp dẫn đến đợt điều chỉnh này là dự báo kết quả kinh doanh của Intel thấp hơn đáng kể so với kỳ vọng của Phố Wall. Công ty dự kiến doanh thu quý hiện tại có thể thấp hơn dự báo của thị trường từ 1 tỷ đến 2 tỷ USD, trong đó nhu cầu PC yếu là lực cản chính. Giá bộ nhớ và các linh kiện khác tăng không chỉ đẩy chi phí sản xuất máy tính tổng thể lên cao mà còn làm giảm mong muốn nâng cấp, thay thế PC của người tiêu dùng và doanh nghiệp. Do mảng kinh doanh liên quan đến PC vẫn chiếm gần một nửa doanh thu của Intel, sự hạ nhiệt về nhu cầu trên thị trường đầu ra khó có thể được bù đắp nhanh chóng bởi các mảng kinh doanh khác.
Điều này trái ngược hoàn toàn với kỳ vọng của thị trường vài tháng trước, sau khi Chính phủ Mỹ thông báo sẽ mua khoảng 10% cổ phần của Intel, tiếp theo là Nvidia (NVDA) đầu tư thêm 5 tỷ USD, làm tăng thêm niềm tin của thị trường rằng công ty sẽ nhận được sự hỗ trợ về vốn và cải thiện hoạt động vận hành. Được thúc đẩy bởi điều này, giá cổ phiếu của Intel đã tăng gấp nhiều lần trong khoảng 10 tháng, đạt mức đỉnh chu kỳ vào tháng 6 năm nay. Vào thời điểm đó, các nhà đầu tư không chỉ lạc quan về sự cải thiện tài chính do các đợt bơm vốn từ bên ngoài mang lại mà còn bắt đầu đánh giá lại vị thế của Intel trong chuỗi cung ứng AI.
Không giống như Nvidia và AMD vốn chủ yếu dựa vào GPU để đáp ứng nhu cầu huấn luyện và suy luận AI, Intel đang tìm kiếm các cơ hội tăng trưởng mới ở mảng CPU cho máy chủ. Khi các đại lý AI (AI agent) và các ứng dụng suy luận phức tạp tiếp tục phát triển, vai trò của CPU trong việc điều phối tác vụ, xử lý dữ liệu và thực thi máy ảo đang nhận được sự chú ý trở lại.
Giám đốc điều hành Intel, ông Lip-Bu Tan, tin rằng thị trường bộ xử lý máy chủ toàn cầu có thể mở rộng lên khoảng 200 tỷ USD trong 5 năm tới, gấp nhiều lần mức hiện tại. Trong quý 3, doanh thu từ mảng Trung tâm dữ liệu của công ty đã tăng 78% so với cùng kỳ năm ngoái lên 7,3 tỷ USD, cho thấy sự phục hồi nhu cầu đối với bộ xử lý máy chủ.
Tuy nhiên, thách thức lớn nhất mà Intel đang phải đối mặt hiện nay là nhu cầu của khách hàng tăng nhanh hơn năng lực cung ứng của chính mình. Công ty cho biết sự thắt chặt nguồn cung các linh kiện then chốt—chẳng hạn như tấm bán dẫn (wafer), đế dán (substrate) và bộ nhớ—đã hạn chế việc sản xuất và giao bộ xử lý CPU máy chủ. Để thúc đẩy sản lượng bộ xử lý trung tâm dữ liệu, ban lãnh đạo đã quyết định điều chỉnh lịch trình sản xuất tại một số nhà máy (fab) ở Oregon, chuyển một phần công suất vốn ban đầu dành cho tiến trình 18A tiên tiến sang tiến trình Intel 3 trưởng thành hơn nhằm gia tăng nguồn cung chip máy chủ.
Mặc dù sự điều chỉnh này giúp giải tỏa áp lực cung ứng trước mắt, nhưng nó có thể ảnh hưởng đến lộ trình dài hạn của mảng kinh doanh đúc chip (foundry) của Intel. Tiến trình 18A được xem là quân bài chiến lược quan trọng để công ty thu hút các công ty thiết kế chip bên ngoài, cũng như là công nghệ cốt lõi để Intel tái lập vị thế dẫn đầu trong sản xuất tiên tiến. Nếu một phần công suất đó được tái sử dụng để đáp ứng nhu cầu sản phẩm nội bộ, dư địa công suất mà Intel có thể cung cấp cho các khách hàng đúc chip tiềm năng có thể bị hạn chế.
Đối với các khách hàng bên ngoài đang đánh giá năng lực sản xuất của Intel, việc đảm bảo công suất ổn định cũng quan trọng không kém gì lộ trình công nghệ. Nếu Intel không thể chứng minh khả năng đáp ứng ổn định các đơn hàng bên ngoài, sự tiến bộ công nghệ ở các tiến trình tiên tiến có thể không chuyển hóa trực tiếp thành doanh thu mảng đúc chip.
Đây chính là tiến thoái lưỡng nan cốt lõi mà chiến lược đúc chip của Intel đang gặp phải. Công ty phải ưu tiên sản xuất bộ xử lý PC và máy chủ của riêng mình, đồng thời cũng phải tìm kiếm đơn hàng từ các nhà thiết kế chip bên ngoài như Broadcom (AVGO) và Qualcomm (QCOM). Tuy nhiên, bản thân các khách hàng tiềm năng này có thể cạnh tranh với Intel trên thị trường sản phẩm cuối. Do đó, khi quyết định xem có nên giao việc sản xuất chip cốt lõi cho Intel hay không, họ không chỉ cân nhắc về chi phí và công nghệ mà còn cả bí mật thương mại, độ tin cậy của nguồn cung và tương quan cạnh tranh.
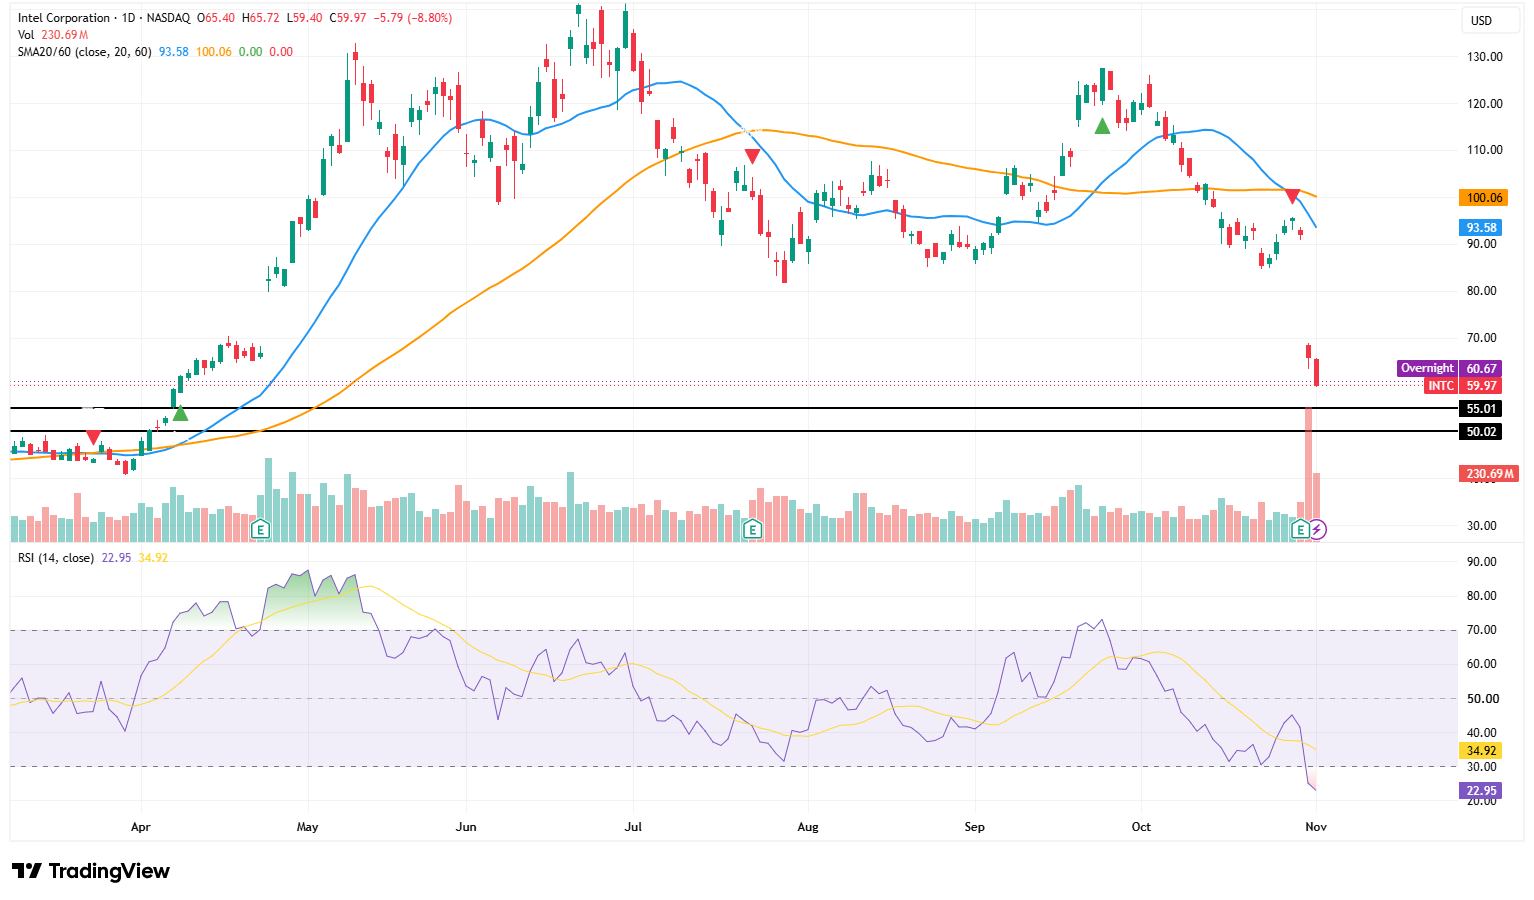
Nguồn: TradingView
Intel đã giảm sâu xuống dưới đường trung bình động (MA) 20 ngày ở mức 93,58 USD và đường MA 60 ngày ở mức 100,06 USD, với cả hai đường trung bình động cùng suy yếu và không có dấu hiệu đảo chiều xu hướng giảm tổng thể. Chỉ số RSI đã giảm xuống 22,95, nằm dưới ngưỡng quá bán 30 và đường tín hiệu 34,92, cho thấy khả năng có một nhịp hồi phục kỹ thuật trong ngắn hạn; tuy nhiên, việc rơi vào vùng quá bán không đồng nghĩa với việc cổ phiếu đã tạo đáy.
Từ góc độ hành động giá, sau những đợt giảm giá lịch sử liên tiếp, Intel có thể xuất hiện nhịp hồi phục kỹ thuật ngắn hạn nhờ trạng thái quá bán và hoạt động đóng vị thế bán khống (short covering), nhưng điều này không có nghĩa là xu hướng đã đảo chiều. Nhu cầu PC chưa ổn định, nguồn cung chip máy chủ bị hạn chế và mảng kinh doanh đúc chip vẫn thiếu các đơn hàng lớn từ bên ngoài đồng nghĩa với việc phục hồi định giá sẽ cần nhiều bằng chứng căn bản hơn. Nếu công ty không thể thực hiện cam kết với các khách hàng mới trong hai quý tới, cổ phiếu vẫn có thể thủng đáy tháng 10 và kéo dài quá trình dò đáy.
Nếu cổ phiếu không thể giành lại mốc 60 USD, vùng hỗ trợ tiếp theo cần theo dõi là 55 USD, tiếp đến là ngưỡng tâm lý 50 USD. Mốc 50 USD cũng nằm gần một vùng nền bứt phá trước đây, tương ứng với mức giảm khoảng 17% so với giá hiện tại; nếu mốc này bị phá vỡ, cổ phiếu có thể rơi sâu hơn về vùng 45–47 USD.
Ở chiều tăng giá, vùng kháng cự ban đầu nằm trong khoảng 60–66 USD, trong đó 65–66 USD đại diện cho biên trên của khoảng trống giá giảm (gap down) gần đây. Chỉ khi có sự phục hồi đi kèm thanh khoản lớn vượt lên trên vùng này mới có thể giải tỏa áp lực bán trong ngắn hạn; cho đến lúc đó, ngay cả khi RSI kích hoạt một nhịp hồi phục từ vùng quá bán, nó nhiều khả năng vẫn chỉ được coi là một nhịp hồi kỹ thuật trong một xu hướng giảm.
Bài viết đề xuất


