
Dự báo kết quả kinh doanh Western Digital: Doanh thu dự kiến tăng 47%, giá mục tiêu cao nhất trên Wall Street đạt 900 USD
TradingKey - Western Digital (WDC) sẽ công bố kết quả tài chính quý 1 năm tài chính 2027 sau khi thị trường Mỹ đóng cửa vào ngày 22 tháng 10, theo giờ miền Đông. Nhờ nhu cầu lưu trữ ngày càng tăng từ điện toán đám mây và các trung tâm dữ liệu AI, thị trường kỳ vọng doanh thu và lợi nhuận của công ty sẽ tiếp tục tăng trưởng mạnh mẽ.
Theo dữ liệu từ FactSet, doanh thu của Western Digital trong quý này dự kiến đạt 4,14 tỷ USD, tăng khoảng 47% so với cùng kỳ năm ngoái, trong khi lợi nhuận điều chỉnh trên mỗi cổ phiếu dự báo đạt 4,11 USD, tăng khoảng 131% so với cùng kỳ. Kỳ vọng này nằm gần mức giới hạn trên trong khoảng dự báo trước đó của công ty, vốn đặt doanh thu ở mức 4,0 tỷ USD đến 4,2 tỷ USD và EPS điều chỉnh ở mức 3,85 USD đến 4,15 USD.
Nhu cầu trung tâm dữ liệu AI hỗ trợ tăng trưởng doanh thu
Tăng trưởng hiện tại của Western Digital chủ yếu được thúc đẩy bởi nhu cầu về ổ cứng Nearline dung lượng cao trong lĩnh vực điện toán đám mây và các trung tâm dữ liệu AI. Khi các mô hình AI, video và dữ liệu doanh nghiệp tăng nhanh, các nhà cung cấp dịch vụ đám mây quy mô siêu lớn cần liên tục mở rộng dung lượng lưu trữ, và ổ cứng dung lượng cao vẫn là một giải pháp quan trọng cho dữ liệu lạnh và lưu trữ dữ liệu quy mô lớn.
Trong quý trước, doanh thu của Western Digital đạt 3,75 tỷ USD, tăng khoảng 44% so với cùng kỳ năm ngoái và vượt kỳ vọng của thị trường là 3,7 tỷ USD; lợi nhuận điều chỉnh trên mỗi cổ phiếu đạt 3,56 USD, cũng vượt dự báo 3,31 USD của các nhà phân tích. Doanh thu cả năm của công ty đạt 12,9 tỷ USD, tăng 35,7% so với năm trước.
Dù doanh thu và lợi nhuận quý trước đều vượt kỳ vọng, giá cổ phiếu của Western Digital vẫn giảm đáng kể sau khi công bố kết quả kinh doanh, do dự báo của công ty chỉ nhỉnh hơn một chút so với sự đồng thuận của thị trường, trong khi đối thủ Seagate (STX) đưa ra dự báo biên lợi nhuận khả quan hơn. Điều này cũng cho thấy khi thị trường đã phản ánh tăng trưởng bền vững của nhu cầu lưu trữ AI vào giá, việc chỉ đáp ứng kỳ vọng chưa chắc đã đủ để thúc đẩy giá cổ phiếu tăng cao hơn.
Báo cáo kết quả kinh doanh lần này cần xác nhận thêm liệu các đơn đặt hàng từ các nhà cung cấp dịch vụ đám mây có tiếp tục tăng trưởng hay không và liệu thế hệ ổ cứng dung lượng cao mới có thể mở rộng quy mô sản xuất thành công hay không. Nếu doanh thu tiến gần hoặc vượt 4,2 tỷ USD và ban quản lý nâng dự báo cho quý tiếp theo, niềm tin của thị trường vào tính bền vững của chu kỳ lưu trữ AI có thể sẽ được củng cố.
Giá ổ cứng và biên lợi nhuận gộp trở thành yếu tố quyết định kết quả kinh doanh
Western Digital trước đó dự báo biên lợi nhuận gộp phi GAAP cho quý hiện tại sẽ nằm trong khoảng từ 55% đến 56%, trong đó tỷ trọng cao hơn của các sản phẩm dung lượng lớn, giá ổ cứng tăng cùng việc cải thiện chi phí được kỳ vọng sẽ thúc đẩy khả năng sinh lời tiếp tục phục hồi.
Bank of America (BAC) dự báo biên lợi nhuận gộp trong quý tài chính đầu tiên của Western Digital có thể đạt 56,4%, cao hơn một chút so với mức trần trong khoảng dự báo của công ty; đến quý tháng 12, khi giá cả tiếp tục cải thiện, biên lợi nhuận gộp có thể tiến gần hơn đến mốc 59%.
Ngành sản xuất ổ cứng đã duy trì chiến lược công suất tương đối kỷ luật trong những năm gần đây, giúp cải thiện cân bằng cung cầu. Trong khi đó, các nhà cung cấp dịch vụ điện toán đám mây đang ngày càng nghiêng về các thỏa thuận cung ứng dài hạn, mang lại cho các nhà sản xuất khả năng dự đoán đơn hàng rõ ràng hơn. Western Digital trước đó cho biết một số thỏa thuận với khách hàng kéo dài đến năm 2031, giúp giảm thiểu sự biến động giá trong các chu kỳ lưu trữ truyền thống.
Tuy nhiên, thị trường vẫn cần theo dõi kế hoạch mở rộng công suất của các đối thủ cạnh tranh, tỷ lệ thành phẩm của sản phẩm mới và tiến độ thu mua của khách hàng. Nếu nguồn cung toàn ngành tăng nhanh hơn cầu, hoặc nếu các nhà cung cấp dịch vụ đám mây trì hoãn các dự án trung tâm dữ liệu, giá ổ cứng và biên lợi nhuận có thể phải chịu áp lực trở lại. Thông tin gần đây về việc Toshiba có kế hoạch tăng công suất ổ cứng từng dấy lên lo ngại trên thị trường về sự mở rộng nguồn cung.
Phố Wall dự báo mức giá lên tới 900 USD
Nhìn chung, Phố Wall vẫn duy trì quan điểm lạc quan về triển vọng tăng giá của Western Digital. Theo dữ liệu do TipRanks tổng hợp, giá mục tiêu trung bình 12 tháng cho cổ phiếu này từ 17 chuyên gia phân tích theo dõi trong 3 tháng qua là 649,56 USD, với mức dự báo cao nhất là 900 USD và thấp nhất là 450 USD. Dựa trên mức giá cổ phiếu mới nhất là 378,51 USD, giá mục tiêu trung bình tương ứng với tiềm năng tăng giá khoảng 71,61%.
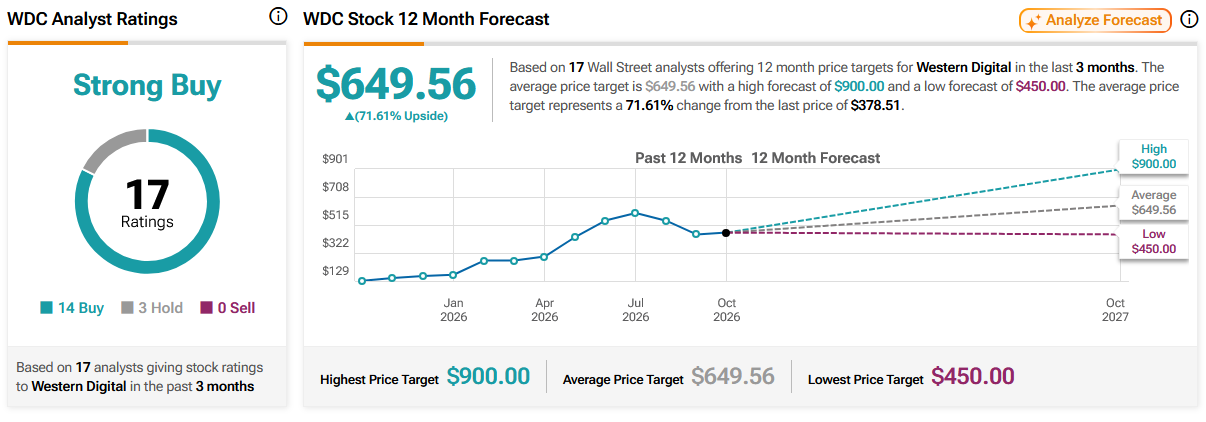
Nguồn: TipRanks
Trước thời điểm công bố kết quả kinh doanh, Bank of America đã nâng giá mục tiêu của Western Digital từ 720 USD lên 800 USD, đồng thời duy trì xếp hạng "Mua", do cho rằng giá ổ cứng dung lượng lớn tăng cùng cơ cấu sản phẩm được cải thiện sẽ tiếp tục thúc đẩy mở rộng biên lợi nhuận gộp, trong khi nhu cầu lưu trữ từ các trung tâm dữ liệu AI cũng cho thấy tính bền vững mạnh mẽ.
Morgan Stanley (MS), trong khi đó, duy trì xếp hạng "Tăng tỷ trọng" đồng thời hạ giá mục tiêu xuống 643 USD, chỉ ra rằng ngành ổ cứng đang đồng thời hưởng lợi từ nhu cầu mở rộng, cơ sở khách hàng tăng trưởng và sự cải thiện về giá, với các đặc tính cơ bản rất giống với các chu kỳ tăng trưởng trước đây của chip nhớ.
Tuy nhiên, các mức giá mục tiêu cao hơn cũng đồng nghĩa với việc thị trường đã phản ánh kỳ vọng tăng trưởng mạnh mẽ vào giá cổ phiếu. Bên cạnh việc đáp ứng dự báo chung về doanh thu và lợi nhuận, biên lợi nhuận gộp và dự báo cho các quý tiếp theo trong báo cáo kết quả kinh doanh lần này cũng không được gây thất vọng.
Bài viết đề xuất


